8月5日,国泰集团(包括航空公司、附属公司及联属公司)发布中期业绩,上半年股东应占利润同比飙升71%至62.43亿港元,每股盈利99.5港仙,中期股息亦提升30%至每股26港仙。期内集团总收入达680.61亿港元,同比增长25.3%,客运与货运业务双双录得显著增长。
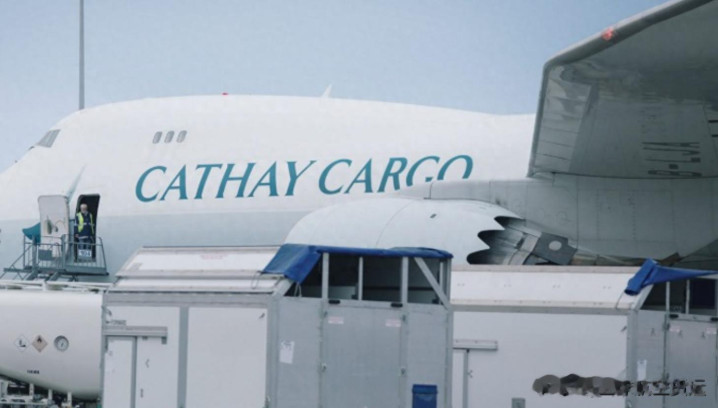
货运方面,国泰航空货运业务延续强势表现。上半年货运收入达138亿港元,同比增加23.9%;整体载货吨数提升8.5%至86.9万吨。收入增速远超货量增长,主要得益于货运收益同比提高18.1%——需求走强及燃油成本上涨共同推高运价,同时载货率亦上升0.6个百分点至59.2%。
国泰航空主席盖伊·布拉德利指出,这一“强劲”表现反映出市场对货运运力的持续需求,尤其在核心航线上表现突出。“数据中心行业及人工智能热潮带动高价值技术产品运输需求,为业绩增长提供了有力支撑。”他进一步表示,“我们通过发挥网络优势、深化与关键客户的协作,并实施严格的库存管理,成功实现了吨位与收入的双重增长。”
展望未来,布拉德利对即将到来的货运旺季“持谨慎乐观态度”。他透露,国泰航空已同意代表货运业务运营一架空客A330货机,并计划根据预期需求高峰,在主干航线上增开货机航班,同时借助香港航空的额外运力扩充整体货运能力。
在航线布局上,国泰航空于3月扩大了跨太平洋航线的货运班次——该航线是今年增长最快的贸易通道之一,布局时间早于季度末需求高峰;5月,国泰货运开通了每周一班飞往曼谷的货运航班,标志着专属货机航班时隔十年后重返曼谷。
在东南亚以外市场,受客户对保障性运力和时效性要求推动,高科技电子产品及“国泰优先”解决方案的需求带动了对美洲航线的强劲出口势头。中国内地方面,普通货物与高科技电子产品共同拉动出口活动保持韧性,尤以欧洲及亚洲区内航线为甚。欧洲市场方面,受运力格局变化影响,公司观察到整合货物持续从香港及东南亚流入。
南亚、中东及非洲区域,来自这些地区进入东南亚的需求保持稳定,普通货物和药品运输提供支撑;但受中东局势影响,国泰航空自2026年3月起已暂时停飞前往迪拜和利雅得的货运航班。
放眼集团整体,国泰表示仍有望达成今年客运运力增长约10%的目标,并已承诺投资约1500亿港元用于机队更新、客舱及贵宾室产品升级,以及数字化创新。未来十年,在市场条件许可下,集团计划接收150架新飞机,将航线网络扩展至150个航点,货运业务亦将从中受益,获得更多运力支持香港枢纽的连接与发展。(民航资源网、航空货运新闻)
广瑞网提示:文章来自网络,不代表本站观点。